50
Anni di esperienza nel campo
La nostra esperienza al servizio di ogni sfida
Solide basi per il tuo futuro imprenditoriale
Partnership orientata al successo

Il vantaggio competitivo per la tua attività
Sei pronto a dare una svolta decisiva al futuro della tua azienda? Il nostro studio commercialista è qui per affiancarti come un partner fidato, trasformando le complessità fiscali e contabili in opportunità di crescita. Con la nostra esperienza, ogni sfida diventa un trampolino di lancio verso il successo.
Immagina di avere al tuo fianco una bussola esperta, che ti guida attraverso i sentieri intricati della burocrazia, permettendoti di concentrarti su ciò che ami davvero: far prosperare il tuo business. Noi offriamo servizi personalizzati, consulenza strategica e un impegno costante nel vedere la tua azienda raggiungere nuovi traguardi.
Non lasciare che le incertezze finanziarie frenino le tue ambizioni. Vieni a scoprire come possiamo insieme costruire una solida base per il tuo futuro imprenditoriale. Scegliere il nostro studio significa investire in professionalità, affidabilità e una partnership orientata al tuo successo.
Se desideri esplorare le possibilità che abbiamo da offrirti o hai domande su come possiamo supportare le tue esigenze specifiche, siamo qui per te. Il primo passo verso un nuovo capitolo di crescita è a portata di mano. Contattaci e iniziamo questo viaggio insieme!
Servizi dello Studio
Facciamo quadrare i tuoi successi
Pianificazione Finanziaria
Numeri chiari, futuro brillante
Trasformiamo cifre in strategie vincenti
Assistenza professionale
Progetti per il tuo business
Consulenza personalizzata
Vuoi vederci chiaro?
Contattami per avere tutte le informazioni utili alla tua situazione, ora e senza impegno.
Hai un punto vendita Tabaccheria?

Ottimizza la gestione della tua Tabaccheria con i nostri servizi contabili e fiscali!
Siamo specializzati nel supporto ai tabaccai per semplificare la contabilità e garantire la conformità fiscale. Affidati a noi per:
- Dichiarazioni fiscali precise e puntuali
- Gestione degli adempimenti burocratici presso Agenzia Dogane e Monopoli
- Consulenza personalizzata per ottimizzare i costi
Abbiamo già molti clienti soddisfatti in Campania e siamo pronti ad aiutarti a migliorare la gestione della tua tabaccheria.
Contattaci oggi stesso e scopri come possiamo aiutarti a gestire al meglio il tuo business!
Le ultime notizie di interesse dai maggiori quotidiani del settore
Cancellazione della società. Estinzione differita per il Fisco
Cassazione tributaria, ordinanza depositata il 28 febbraio 2025
Autore: Paola Mauro
L’avviso di accertamento notificato al legale rappresentante di una società già cancellata dal registro delle imprese è valido, in quanto per l’Amministrazione finanziaria opera il differimento quinquennale degli effetti dell’estinzione dell’ente. È quanto emerge dalla lettura dell’ordinanza n. 5246/2025 della Corte di cassazione (sez. 5 civ.), depositata il 28 febbraio. La controversia concerne un avviso di accertamento con il quale l’Agenzia delle Entrate ha richiesto il pagamento di IRES, IRAP e IVA per l’anno 2014, oltre interessi e sanzioni, a una società cancellata dal registro
delle imprese nel 2018. Ciò posto, la Commissione Tributaria Regionale della Campania – in riforma della decisione della C.T.P. – ha annullato l’atto impositivo in questione facendo leva sulla circostanza che la notifica nei confronti dell’appellante era avvenuta spendendo la qualità di rappresentante legale e non di socia. Al riguardo, la C.T.R. ha argomentato che l’estinzione della società a seguito di cancellazione dal registro delle imprese non aveva determinato anche l’estinzione dei debiti insoddisfatti nei confronti dei terzi, verificandosi un fenomeno di tipo successorio “sui generis”, in cui la responsabilità dei soci era limitata alla parte di ciascuno di essi conseguita nella distribuzione dell’attivo risultante dal bilancio di liquidazione, sicché l’effettiva percezione delle somme da parte dei soci, in base al bilancio finale di liquidazione, e la loro entità, dovevano essere provate dall’Ufficio che agiva contro i soci per i pregressi debiti tributari della società, secondo il normale riparto dell’onere della prova. Pertanto, nel caso di specie, l’atto d’accertamento avrebbe dovuto essere notificato ai soci e, dunque, eventualmente, all’appellante nella qualità di socia e nei limiti di quanto stabilito “ex lege” e non in qualità di legale rappresentante della società non più esistente. Ebbene, gli Ermellini sono stati d’accordo con la Difesa erariale circa l’applicabilità alla fattispecie dell’art. 28, comma 4, D.lgs. n. 175/14, da ciò derivando l’annullamento con rinvio della sentenza di secondo grado. Tale norma recita: «Ai soli fini della validità e dell’efficacia degli atti di liquidazione, accertamento, contenzioso e riscossione dei tributi e contributi, sanzioni e interessi, l’estinzione della società di cui all’articolo 2495 del codice civile ha effetto trascorsi cinque anni dalla richiesta di cancellazione del Registro delle imprese». La giurisprudenza di legittimità ha chiarito che il differimento quinquennale degli effetti dell’estinzione della società per cancellazione dal registro delle imprese, previsto dall’art. 28, comma 4, del D.lgs. n. 175 del 2014, è una disposizione di natura sostanziale e opera solo nei confronti dell’Amministrazione finanziaria e degli altri enti creditori o di riscossione indicati, con riguardo a tributi o contributi. Il disposto implica che il liquidatore conserva tutti i poteri di rappresentanza della società sul piano sostanziale e processuale, con la conseguenza che egli è legittimato non soltanto a ricevere le notificazioni degli atti impositivi, ma anche a opporsi a essi, conferendo mandato alle liti, mentre sono privi di legittimazione i soci, poiché gli effetti previsti dall’art. 2495, comma 2, cod. civ. sono posticipati anche ai fini dell’efficacia e validità degli atti del contenzioso (Cass. n.18310/2023; Cass. n. 36892/2022). Pertanto, il soggetto indefettibilmente intestatario e destinatario della notifica degli atti impositivi, ove questa si collochi entro il segmento temporale del rammentato quinquennio, è e rimane la società (Cass. n. 21905/2024). Quest’ultima, con riferimento ai rapporti tributari, “per fictio” non si estingue, sopravvivendo perfino alla cancellazione dal registro delle imprese. Nulla si modifica con riferimento alle regole processuali applicabili alla materia, né si modifica la legittimazione processuale attiva e passiva correlata al singolo rapporto tributario dedotto in giudizio, alla capacità processuale rispetto all’atto impositivo che lo concerne e così pure, in relazione all’attitudine soggettiva della società a restare destinataria della notifica dell’atto impositivo da parte dell’Agenzia delle entrate. Ciò comporta che, in applicazione dell’art. 28, comma 4, del D.lgs. n. 175/2014, l’Amministrazione finanziaria è obbligata a notificare l’avviso di accertamento o presso il domicilio fiscale dell’ente (art. 60, co. 1, lett. c, D.P.R. n. 600/1973), oppure, in applicazione dell’art. 145, co. 1, c.p.c., a eseguire la notificazione alle persone giuridiche, in via alternativa a quella nella loro sede, direttamente alla persona fisica che le rappresenta, purché
ne siano indicati nell’atto la qualità, nonché la residenza, il domicilio o la dimora abituale. Non fattispecie in esame, dunque, – conclude la Corte – «non coglie nel segno la difesa della controricorrente di inesistenza della notifica fatta alla società presso il domicilio di (omissis) quale legale rappresentante della (omissis) S.r.l., in quanto la notificazione scelta dall’Agenzia è rituale, ed è irrilevante l’omessa indicazione nell’avviso di accertamento dell’estinzione della società in quanto, per fictio, con riferimento al rapporto tributario in questione e negli incontestati limiti temporali e oggettivi dell’art. 28 cit. la società non si è estinta.» La sentenza impugnata, pertanto, è stata cassata e la causa rinviata alla Corte di Giustizia tributaria di secondo grado della Campania, in diversa composizione, per il rinnovo della pronuncia.
© FISCAL FOCUS Informati S.r.l. – Riproduzione Riservata
Cartelle esattoriali, non devi pagarle se dalla notifica trascorre più di 1 anno: ecco perché e cosa devi fare
Se il Fisco non rispetta questa regola procedurale non potrà procedere con l’azione esecutiva. Vediamo di cosa si tratta
La procedura di riscossione forzata dei crediti prevede che le somme che risultano dovute dal contribuente, a seguito dei controlli effettuati dagli enti creditori, vengano iscritte a ruolo. Il ruolo è un elenco che contiene i nominativi dei debitori, la tipologia del credito e le relative somme dovute.
Il ruolo viene formato dall’ente creditore e trasmesso ad Agenzia delle Entrate-Riscossione, che provvede ad elaborare e notificare la cartella di pagamento, ai fini della riscossione delle somme indicate.
La cartella – si noti – svolge una doppia funzione:
– intimazione di pagamento, in quanto contiene l’ordine di pagare all’agente le somme indicate, entro 60 giorni dalla notifica della stessa;
– avviso di mora: contiene infatti l’avvertimento che, in mancanza del pagamento, l’agente della riscossione può provvedere all’esecuzione forzata sui beni del debitore, senza ulteriori avvisi.
Dunque, dopo la notifica di una cartella esattoriale, il contribuente ha a disposizione 60 giorni per presentare opposizione, decorsi i quali non è più possibile impugnarla. In tal caso, l’Agente della Riscossione può procedere con l’esecuzione forzata sui beni del debitore, fatte salve le disposizioni relative alla dilazione ed alla sospensione del pagamento.
Occorre anche rammentare che, decorso un certo lasso di tempo, le cartelle esattoriali vanno in prescrizione.
La prescrizione rappresenta l’estinzione del diritto di riscuotere un credito, a seguito del trascorrere di un determinato periodo di tempo senza che l’Agente della riscossione abbia intrapreso azioni per il recupero. I termini di prescrizione variano in base alla natura del tributo dovuto:
– 3 anni per il bollo auto;
– 5 anni per tributi locali come Imu, Tari e Tosap;
10 anni per imposte statali come Irpef, Ires, Iva, bollo, registro e altre.
Ma esiste un altro termine che l’Agente della riscossione deve rispettare per riscuotere i crediti che gli sono stati affidati: dalla notifica della cartella non deve trascorrere più di 1 anno ai fini dell’azione esecutiva. Se l’espropriazione non è stata iniziata entro un anno dalla notifica della cartella di pagamento, l’espropriazione stessa dovrà essere preceduta dalla notifica di un avviso che contiene una nuova intimazione ad adempiere l’obbligo risultante dal ruolo entro cinque giorni. La regola è prevista dall’art. 50 del D.P.R. n. 602 del 1973.
Quindi, riepilogando, il contribuente che ha ricevuto una cartella esattoriale da più di un anno non potrà subire alcun pignoramento se prima non gli viene notificata l’intimazione di pagamento e, dopo di questa, sono decorsi 5 giorni.
In questo lasso di tempo egli potrà:
– contestare la pretesa di pagamento se, nel frattempo, si è prescritta;
– chiedere una rateazione che blocca ogni pignoramento o misura cautelare.
Sul punto sembra utile ricordare che ai contribuenti, i quali vogliano mettersi in regola con il versamento delle somme richieste in avvisi e cartelle di pagamento, ma non riescono a pagare in un’unica soluzione, è data la possibilità di dilazionare il pagamento delle somme da versare in più rate, di importo non inferiore a 50 euro ciascuna.
Il pagamento della prima rata del piano di ammortamento determina una serie di effetti sul debito compreso nelle cartelle oggetto della rateizzazione e sulle eventuali procedure collegate:
è sospeso l’eventuale fermo amministrativo disposto in precedenza sul bene mobile registrato (si pensi all’automobile), a condizione che tutti i debiti oggetto del fermo siano stati ricompresi nell’istanza di dilazione;
sono da considerarsi estinte le procedure esecutive (pignoramenti) in corso, a condizione che non si sia ancora tenuto l’incanto con esito positivo e non sia stato già emesso provvedimento di assegnazione dei crediti pignorati;
il contribuente, a seguito del pagamento delle rate e, conseguentemente, dell’abbattimento dell’importo del debito, può chiedere, con spese a proprio carico, e al ricorrere di determinate condizioni, la riduzione (diminuzione della somma garantita da ipoteca) o restrizione (liberazione parziale di uno o più degli immobili ipotecati) dell’eventuale ipoteca iscritta in data antecedente alla presentazione dell’istanza.
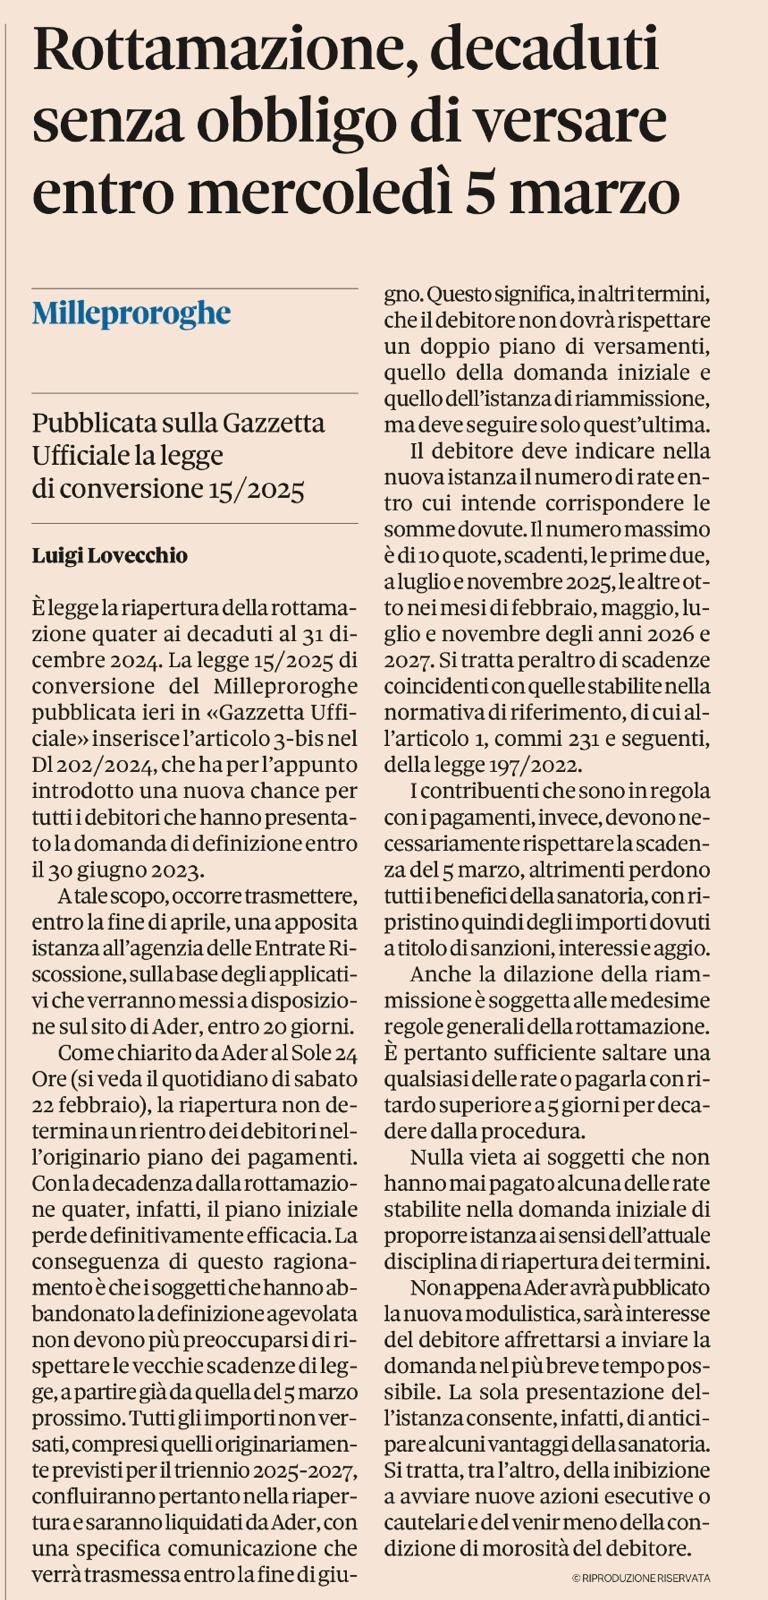
Tutto quello che devi sapere sulla Rottamazione Quinquies
Se ti stai chiedendo cosa sia la Rottamazione Quinquies, sei nel posto giusto! È una misura introdotta dal governo italiano per aiutare i contribuenti a mettersi in regola con il Fisco, offrendo loro la possibilità di sanare le proprie pendenze tributarie in modo più agevole.
Cos’è la Rottamazione Quinquies?
La Rottamazione Quinquies è una procedura che permette ai contribuenti di definire i propri debiti con il Fisco, come cartelle di pagamento, avvisi di accertamento e altri atti di riscossione, attraverso il pagamento di una somma ridotta rispetto all’importo totale dovuto. Questa misura si inserisce in un quadro più ampio di agevolazioni fiscali pensate per alleggerire il carico fiscale e favorire il rispetto delle obbligazioni tributarie.
Come funziona?
Per usufruire della Rottamazione Quinquies, bisogna presentare apposita domanda entro una certa scadenza, solitamente prevista dal decreto governativo. Una volta accettata, il contribuente può pagare le somme dovute in rate, spesso con condizioni più favorevoli rispetto al pagamento integrale, e in alcuni casi può anche beneficiare di sanzioni e interessi ridotti o cancellati.
Quali debiti sono coinvolti?
La misura riguarda principalmente le cartelle di pagamento, gli avvisi di accertamento e altri atti di riscossione che riguardano tributi come IRPEF, IVA, IRES, e altri contributi. È un’opportunità per chi ha pendenze fiscali ancora non saldate e desidera mettersi in regola senza dover pagare l’intero importo subito.
Perché è importante?
La Rottamazione Quinquies rappresenta un’occasione per contribuire a sanare le proprie posizioni fiscali, evitando sanzioni più pesanti o azioni di recupero più aggressive. È anche un modo per ripartire con una situazione fiscale più chiara e trasparente.
Se hai altre domande o vuoi sapere qualcosa di più specifico non esitare a contattarmi.
Proroga tasse 2025, tutte le scadenze rinviate: chi resta escluso
Il governo ha stabilito una proroga delle scadenze fiscali per alcune categorie di contribuenti. Le date da segnare sul calendario sono il 21 luglio (senza maggiorazione) e il 20 agosto (con maggiorazione).
Il Consiglio dei ministri del 12 giugno ha approvato il nuovo decreto fiscale che introduce la proroga dei versamenti delle tasse con scadenza al 30 giugno 2025. La misura, che per la verità era attesa, non è universale ma interessa circa 4,6 milioni di contribuenti, tra partite Iva in regime forfettario e soggetti Isa, ovvero coloro che applicano gli Indici Sintetici di Affidabilità fiscale. Resta, quindi, esclusa una folta schiera di contribuenti.
Le nuove scadenze fiscali. Il provvedimento del governo stabilisce che i versamenti derivanti dalle dichiarazioni dei redditi, dell’Irap e dell’Iva, che inizialmente erano previsti con scadenza entro il 30 giugno 2025, potranno essere effettuati: entro il 21 luglio 2025 (dato che il 20 cade di domenica), senza alcuna maggiorazione;
dal 22 luglio al 20 agosto 2025, in questo caso con una maggiorazione del +0,4%. I contribuenti potranno così liquidare il saldo 2024 e il primo acconto 2025 anche a luglio inoltrato. Il rinvio riguarda anche il versamento dell’imposta sostitutiva legata all’eventuale maggiore reddito per coloro che hanno aderito al concordato preventivo biennale, lo strumento di definizione anticipata del reddito valido per due anni entrato in vigore nel 2024, che il governo Meloni sta spingendo da mesi. Le ragioni del rinvio. Come spiegato dal viceministro dell’Economia, Maurizio Leo, la proroga si è resa necessaria alla luce delle nuove regole introdotte dal decreto legislativo correttivo del concordato preventivo, per dare ai professionisti un “tempo congruo” per effettuare i versamenti. Si tratta, dunque, di un allineamento tecnico-contabile reso necessario da modifiche normative recenti. E i beneficiari, naturalmente, ringraziano. Chi beneficia della proroga. Come detto, il provvedimento non è universale, dato che la proroga si applica esclusivamente a:
contribuenti in regime forfettario;
soggetti Isa (cioè coloro che adottano gli indici di affidabilità fiscale);
contribuenti minimi;
coloro che hanno aderito al concordato preventivo biennale. Chi resta escluso. Restano invece escluse dalla proroga le seguenti categorie:
le partite Iva in regime ordinario non soggette agli Isa;
i contribuenti che non aderiscono al concordato preventivo biennale;
tutti gli altri soggetti diversi da quelli sopra elencati, inclusi lavoratori dipendenti e altri contribuenti non autonomi.
Per tutte queste categorie, il calendario delle scadenze fiscali resta invariato. Altre misure del decreto fisco. Ma il nuovo decreto fiscale mette tanta altra carne al fuoco, oltre alla proroga delle scadenze fiscali.
Per cominciare, “si fa chiarezza per la tracciabilità dei pagamenti per le spese di viaggio, vitto e alloggio“, per usare le parole di Leo.
C’è poi il divieto di cumulo tra i benefici per i lavoratori impatriati e gli incentivi per i ricercatori che rientrano dall’estero e per i neo-residenti. L’articolo 6 della bozza stabilisce che gli effetti dell’imposta sostitutiva da 200.000 euro sui redditi prodotti all’estero realizzati dalle persone fisiche che trasferiscono la propria residenza fiscale in Italia non sono “cumulabili” con gli incentivi per il rientro in Italia dei ricercatori residenti all’estero e con il nuovo regime agevolativo a favore dei lavoratori impatriati.
Annunciato uno stanziamento di 200 milioni per arginare la crisi dell’ex Ilva. E viene prorogato “quanto già previsto nel primo decreto sull’ex-Ilva”.
Nel decreto fisco non c’è la proroga della sugar tax, così come manca la riduzione dell’Iva sui beni d’arte. Leo specifica però che “le due misure sono assolutamente all’attenzione del governo” e che “l’impegno è stato preso”. Si attende solo di “trovare le risorse adeguate”.
di Mauro Di Gregorio Giornalista politico-economico di QF 16 giugno 2025.
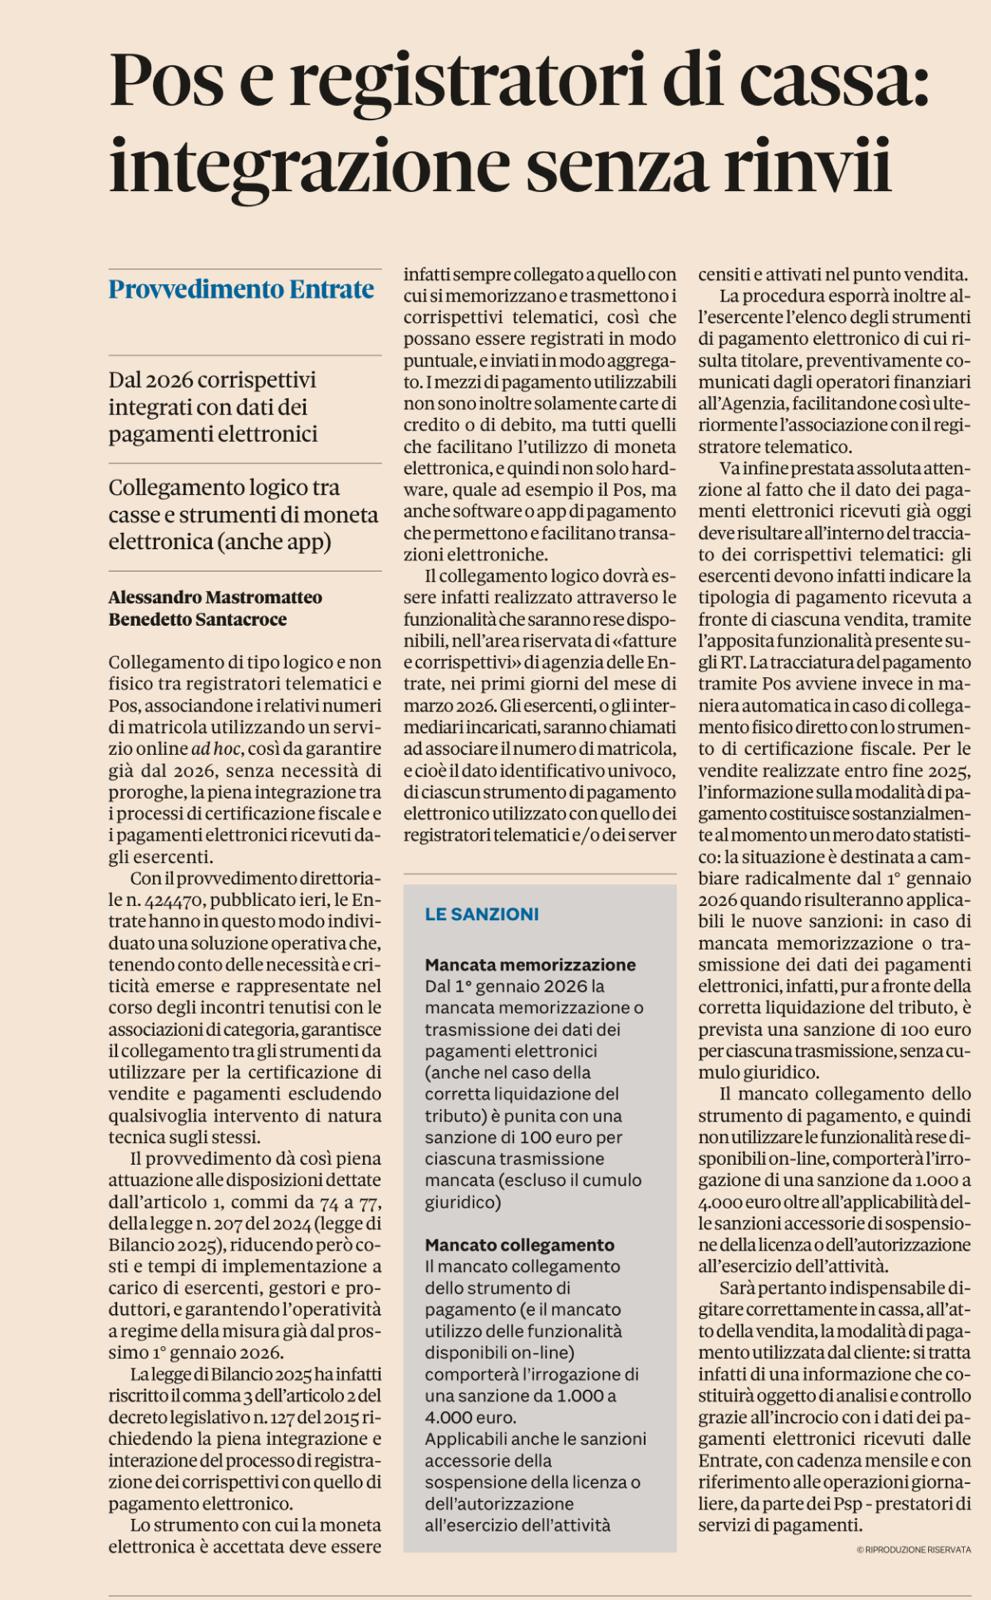
Rottamazione quinquies: come aderire: da “Fisco e Tasse” del 31/10/2025
Rottamazione quinquies e quater: chi non paga la rata del 30 novembre della quater,
non potrà aderire alla quinquies
Il DDL di legge di Bilancio 2026 contiene anche le regole per aderire alla Rottamazione numero cinque.
Prima di vedere le regole generali è bene evidenziare che chi ha in corso la Rottamazione quater, dovrà pagare
la rata del 30 novembre e non potrà lasciarla cadere pensado di aderire alla quinquies.
Come recita il comma 19 dell’art 23 in bozza i debiti inclusi nella “rottamazione-quater” per i quali, alla data
del 30 settembre 2025, risultino regolarmente versate tutte le rate scadute alla medesima data, non possano
essere estinti secondo le disposizioni di cui ai commi da 1 a 16.
Vediamo tutte le regole per l’adesione alla rottamazione cinque che si concretizzerà con la definitiva
approvazione della Legge di Bilancio 2026.
Capitoli:
1) Rottamazione quinquies: tutte le regole
2) Rottamazione quinquies: come aderire
3) Rottamazione quinquies: sospensioni delle misure esecutive
1) Rottamazione quinquies: tutte le regole
Come evidenzia la prima bozza del DDL di bilancio 2026 per l’attesa rottamazione quinquies i debiti risultanti:
dai singoli carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2023,
derivanti dall’omesso versamento di imposte risultanti dalle dichiarazioni annuali e dalle attività di
cui agli articoli 36-bis e 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e
agli articoli 54-bis e 54-ter del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633,
o derivanti dall’omesso versamento di contributi previdenziali dovuti all’Istituto Nazionale della
Previdenza Sociale, con esclusione di quelli richiesti a seguito di accertamento,
possono essere estinti senza corrispondere le somme affidate all’agente della riscossione a titolo di
interessi e di sanzioni, gli interessi di mora di cui all’articolo 30, comma 1, del decreto del Presidente
della Repubblica 29 settembre 1973, n. 602, o le sanzioni e le somme aggiuntive di cui all’articolo 27,
comma 1, del decreto legislativo 26 febbraio 1999, n. 46, e le somme maturate a titolo di aggio ai sensi dell’articolo 17 del decreto legislativo 13 aprile 1999, n. 112,
versando le somme dovute a titolo di capitale e quelle maturate a titolo di rimborso delle spese per le
procedure esecutive e di notificazione della cartella di pagamento. Il pagamento delle somme è effettuato in unica soluzione, entro il 31 luglio 2026, o nel numero massimo di
cinquantaquattro rate bimestrali, di pari ammontare, con scadenza:
a) la prima, la seconda e la terza, rispettivamente, il 31 luglio 2026, il 30 settembre 2026 e il 30
novembre 2026
b) dalla quarta alla cinquantunesima, rispettivamente, il 31 gennaio, il 31 marzo, il 31 maggio, il 31
luglio, il 30 settembre e il 30 novembre di ciascun anno a decorrere dal 2027;
c) dalla cinquantaduesima alla cinquantaquattresima, rispettivamente, il 31 gennaio 2035, il 31 marzo
2035 e il 31 maggio 2035.
Attenzione ni caso di pagamento rateale, sono dovuti, a decorrere dal 1° agosto 2026, gli interessi al tasso
del 4 per cento annuo; non si applicano le disposizioni dell’articolo 19 del decreto del Presidente della
Repubblica 29 settembre 1973, n. 602.
L’agente della riscossione rende disponibili ai debitori, nell’area riservata del proprio sito internet istituzionale,
i dati necessari a individuare i carichi definibili.
2) Rottamazione quinquies: come aderire
Il debitore manifesta all’agente della riscossione la sua volontà di procedere alla definizione
rendendo, entro il 30 aprile 2026, apposita dichiarazione, con le modalità, esclusivamente telematiche,
che lo stesso agente pubblica nel proprio sito internet entro venti giorni dalla data di entrata in vigore della
presente legge, in tale dichiarazione il debitore sceglie altresì il numero di rate nel quale intende
effettuare il pagamento, entro il limite massimo previsto dal norma ancora bozza..
Nella dichiarazione il debitore indica l’eventuale pendenza di giudizi aventi ad oggetto i carichi in essa
ricompresi e assume l’impegno a rinunciare agli stessi giudizi, che, dietro presentazione di copia della
dichiarazione e nelle more del pagamento della prima o unica rata delle somme dovute, sono sospesi dal
giudice.
Ai soli fini dell’estinzione dei predetti giudizi l’effettivo perfezionamento della definizione si realizza con il
versamento della prima o unica rata delle somme dovute e l’estinzione è dichiarata dal giudice d’ufficio dietro
presentazione, da parte del debitore o dell’Agenzia delle entrate Riscossione che sia parte nel giudizio o, in sua
assenza, da parte dell’ente creditore della dichiarazione prevista e della comunicazione prevista dal comma 11,
nonché della documentazione attestante il versamento della prima o unica rata.
L’estinzione del giudizio comporta l’inefficacia delle sentenze di merito e dei provvedimenti pronunciati nel
corso del processo e non passati in giudicato.
Ai fini della determinazione dell’ammontare delle somme da versare si tiene conto esclusivamente degli
importi già versati a titolo di capitale compreso nei carichi affidati e a titolo di rimborso delle spese per
le procedure esecutive e di notificazione della cartella di pagamento.
Il debitore, se, per effetto di precedenti pagamenti parziali, ha già integralmente corrisposto quanto dovuto, per
beneficiare degli effetti della definizione deve comunque manifestare la sua volontà di aderirvi con le modalità
previste.
3) Rottamazione quinquies: sospensioni delle misure esecutive
A seguito della presentazione della dichiarazione, relativamente ai carichi definibili che ne costituiscono
oggetto:
a) sono sospesi i termini di prescrizione e decadenza;
b) sono sospesi, fino alla scadenza della prima o unica rata delle somme dovute a titolo di definizione,
gli obblighi di pagamento derivanti da precedenti dilazioni in essere alla data di presentazione;
c) non possono essere iscritti nuovi fermi amministrativi e ipoteche, fatti salvi quelli già iscritti alla data
di presentazione;
d) non possono essere avviate nuove procedure esecutive;
e) non possono essere proseguite le procedure esecutive precedentemente avviate, salvo che non si sia
tenuto il primo incanto con esito positivo;
f) il debitore non è considerato inadempiente ai fini di cui agli articoli 28-ter e 48-bis del decreto del
Presidente della Repubblica 29 settembre 1973, n. 602;
g) si applica la disposizione di cui all’articolo 54 del decreto-legge 24 aprile 2017, n. 50, convertito, con
modificazioni, dalla legge 21 giugno 2017, n. 96, ai fini del rilascio del documento unico di regolarità
contributiva (DURC), di cui al decreto del Ministro del lavoro e delle politiche sociali 30 gennaio 2015,
pubblicato nella Gazzetta Ufficiale n. 125 del 1° giugno 2015.
Copyright 2000-2025 FiscoeTasse è un marchio Maggioli SPA – Galleria del Pincio 1, Bologna
 using WordPress and